


📢【2026年5月最新】JPYC EX 大型アップデート速報
2026年5月15日、JPYC EXに3つの重要な仕様変更が実施されました。利用時は必ずご確認ください。
- 新チェーン「Kaia」対応:LINE・KakaoのL1統合チェーン「Kaia」での発行・償還がスタート。JPYC EXは計4チェーン対応へ拡大。5月22日にはLINEウォレット「Unifi」でのJPYC取り扱いも開始されアジア圏への流通経路が本格拡大します。
- 発行上限ルールの大幅緩和:「1日あたり100万円」から「1回あたり100万円」へ変更(全チェーン共通)。資金決済法上の資金移動業者送金上限(1回100万円)の範囲内で運用ルールを緩和した形です。
- 償還仕様の簡素化:登録済みウォレットアドレスから送付されたJPYCであれば、対応ネットワークのいずれから送付した場合でも償還処理の対象に。
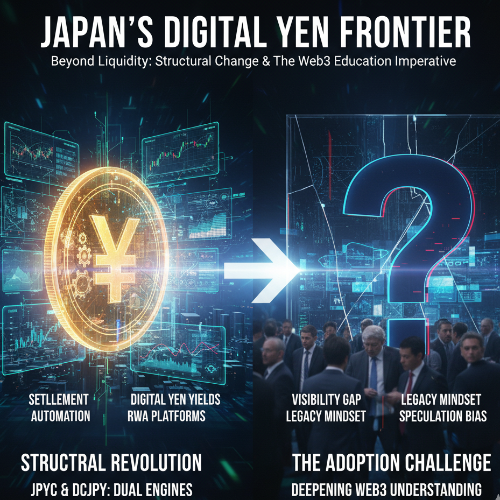
序章:日本円オンチェーン化の夜明け——「単なる決済効率化」のその先へ
長らく、日本のWeb3界隈は「周回遅れ」というネガティブな空気感に覆われてきました。その最大の原因は、「ブロックチェーン=投機」という、一般層から企業幹部にまで深く根付いたマインドセットです。ビットコインやアルトコインの激しい価格変動の陰で、ブロックチェーン技術が持つ「トラストレス(非中央集権)な自動実行」という本質的な価値が見過ごされてきたのです。
日本を覆う「周回遅れ」の空気と「投機」のイメージ
しかし、2020年代後半、日本独自のWeb3ムーブメントが本格化しています。その中心にあるのが、JPYCやDCJPYといった「規制準拠のデジタル円」の誕生です。これらは単なる「送金が速い・安い」という決済効率化ツールではありません。彼らがもたらすのは、日本社会の金融・産業構造を根底から揺るがす「プログラマブルな円」という新しい概念です。
JPYCとDCJPYがもたらす「プログラマブルな円」の衝撃
「プログラマブルな円」とは、日本円という強固な価値を持つ資産を、スマートコントラクト(契約の自動執行)に直結させることを意味します。これにより、日本円は従来の「決済ツール」という静的な役割から、「条件が満たされた瞬間に自律的に動く資産」という動的な役割へと大転換を遂げます。
この変化は、日本の経済活動におけるすべての「アクター(参加者)」に対し、次の3つの本質的な構造変化を不可避的に要求します。この「構造変革への対応力」こそが、企業や投資家がWeb3時代を生き抜くための「生存戦略」となるでしょう。
JPYCが解き放つ! 日本の金融・産業界を揺るがす3つの構造変化
構造変化① 決済の自動執行:「脱・人手依存」から「収益活動へのフルコミット」へ
従来の企業間取引(BtoB)や個人事業主の取引プロセスは、アナログな「人手による照合・承認依存」がボトルネックでした。この一連のバックオフィス業務は、収益を生まず、ただキャッシュフローを遅延させ、人的コストを浪費してきました。
企業・個人事業主のバックオフィス「DApps化」が解放する収益力
JPYCのようなオンチェーンのデジタル円は、この「負の遺産」を根絶します。IoTセンサーやSaaSのAPIを通じたデータがトリガーとなり、スマートコントラクトによって支払いが自動的に、かつ瞬時に実行されます。
その結果、企業や個人事業主は、煩雑な請求処理や債権回収に費やしていたリソースを、製品開発・営業活動といった「収益活動」にフルコミットできる環境を初めて手に入れます。これは、企業のキャッシュフローの高速化と組織の収益力の劇的な向上を意味します。製造業でのシミュレーションでは、バックオフィスのDApps化によりROICが最大1.6倍に達するとの予測もあります。
>>関連記事【デジタル円の真価:プログラマブルマネーが製造業DApps化でROICを1.6倍にする未来予測】
構造変化② オンチェーン「デジタル円金利」の誕生
JPYCがDeFiプロトコルに供給されることは、日銀の政策金利に連動するオフチェーンの「ゼロ金利」環境とは一線を画す、「デジタル円金利」という新しい需給バランスを形成します。
オフチェーンの「ゼロ金利」がオンチェーンでブレイクスルーする可能性
- 供給側:ゼロ金利環境に嫌気がさした資本が、わずかでも金利が付くならとDeFiへ供給する「キャピタルフライト」的なインセンティブ。
- 需要側:グローバル投資家が低コストの円を調達するための「円キャリートレード2.0」としての需要。
この金利層が日本の金融市場に新たなレイヤーを加えることになるかについて、KOLの間では「新たなリスク・フリーレート」になる可能性も含め、活発な議論が交わされています。さらに2026年には、AIエージェントが自律的に決済を行う「M2M(Machine-to-Machine)経済」においても、規制整備済みの円建てステーブルコインがグローバル市場で「逆転優位性」を持つとの見方が強まっています。
>>関連記事【AIエージェント経済の衝撃|日本のステーブルコイン法整備がWeb3投資の「逆転優位性」を生む理由と2026年最新事例】
構造変化③ RWA市場の「最後のピース」としてのJPYC
RWA(実物資産)のトークン化は、Web3業界の次の注目テーマの一つです。2026年時点でオンチェーンRWA市場は約360億ドル規模に達しており(BCGは2030年までに16兆ドルへの成長を予測)、その市場を成立させる決済インフラが不可欠となっています。
DVP決済による「トラストレスなRWA取引」の実現
トークン化された資産(証券)の移動と代金(通貨)の支払いを同時に行うDVP決済(同時決済)を、JPYCはパブリックブロックチェーン上で「トラストレス」に実現します。米国では大和総研の解説にもある通り、セキュリティトークンのブロックチェーン完結型即時決済の基盤として円建てステーブルコインの役割が注目されています。JPYCが日本のRWA市場の「基軸通貨」としての地位を確立する可能性があります。
日本特有の「二刀流」戦略——JPYCとDCJPY、「両輪」の役割
日本は、特性の異なる2つのデジタル円が同時に動く「二刀流」の環境にあります。これは競合ではなく、「周回遅れ」を一気に挽回するための「補完関係」と捉えるべきです。
| 比較項目 | JPYC(電子決済手段) | DCJPY(トークン化預金) |
|---|---|---|
| 発行主体 | JPYC株式会社(資金移動業者) | ディーカレットDCP参加銀行群 |
| 法的根拠 | 改正資金決済法「電子決済手段」 | 銀行法上の預金トークン |
| チェーン | Ethereum・Avalanche・Polygon・Kaia(パブリック) | コンソーシアム型(プライベート) |
| 裏付け資産 | 円預金+日本国債(信託保全) | 銀行預金そのもの |
| 主なユースケース | DeFi・GameFi・個人送金・EC決済・RWA | 大企業B2B・サプライチェーン・ST決済 |
| アクセス | パーミッションレス(誰でも) | 参加企業・金融機関に限定 |
| イノベーション型 | ボトムアップ型(実験場) | トップダウン型(社会インフラ) |
| 最新動向 | Kaia対応・Unifi連携・ソニー銀行提携(2026年) | ゆうちょ銀行が2026年度発行計画 |
JPYC:Web3の「ボトムアップ型」イノベーションエンジン
パブリックチェーン・パーミッションレスなJPYCは、クリエイターエコノミーやGameFiなど、新しいユースケースをボトムアップで生み出す「イノベーションの実験場」としての役割を担います。2026年5月にはLINE統合チェーン「Kaia」への対応とLINEウォレット「Unifi」との連携が実現し、アジア圏への流通経路が本格的に広がりました。
DCJPY:既存金融・産業の「トップダウン型」社会インフラ実装
コンソーシアム型・銀行預金裏付けのDCJPYは、大企業が主導するBtoB決済やサプライチェーンファイナンスなど、「信頼性」と「規制順守」を最重視する大規模な社会インフラとしてのDXを担います。ゆうちょ銀行が2026年度からの発行を計画しており、日本最大の個人預金残高を持つ機関の参入によって社会実装が一段と加速する見込みです。
結論:「規制の枠内で多様なデジタル円が流通する国」への変貌
「イノベーションを加速させるJPYC」と「社会の信頼を構築するDCJPY」の2つが揃った今、日本は「規制の枠内で安全かつ多様なデジタル円が流通する国」へと急速に変貌を遂げる「絶好のタイミング」にあります。
【本質的な危惧】なぜ「カネのデジタル化」でブロックチェーン理解は進まないのか
デジタル円の登場というポジティブな動きがあるにもかかわらず、「ブロックチェーンへの理解が進まないのではないか」という危惧は、極めて本質的です。
構造変化の「不可視性」:「速さ・安さ」の先にある価値が伝わらないジレンマ
一般ユーザーにとって「銀行振込も十分速い/安い」という既存インフラの高性能さが、オンチェーンの革新性(自動執行、トラストレス)を「見えなく」しています。ブロックチェーンの真価である「契約と信頼の新しい形」は、目に見える指標では測れないため、多くの人々は単なる「新しい決済アプリ」として捉えてしまう危険性があります。
マインドセットの転換:「投機」から「新しい社会のOS」へ
この危惧を乗り越えるには、議論を「価格変動」から「人々の暮らしやビジネスプロセスをどう変えるか」という「ユースケース」中心へと転換する必要があります。
KOLの提言:メディアや企業は「自動支払いされる保険」など、スマートコントラクトが実現する「生活の質の向上」を具体的に提示すべきであり、ブロックチェーンが「新しい社会のOS」であるというマインドセットの転換を促すべきである。
結論:Web3を「自分のもの」にするためのロードマップ
デジタル円の誕生は、日本がWeb3の世界で「キャッチアップ」から「リード」へと転じるための最後のチャンスです。
開発者・クリエイターへ:「JPYCを軸としたRWA/GameFiプロトコルにフルコミットせよ」
JPYCは自由な発想を試すための「サンドボックス」です。Kaia対応によりアジア規模のユーザー基盤へのアクセスが現実のものとなった今、RWA連携やGameFi内での安定した円建て経済圏の構築にフルコミットすることで、日本発のグローバルスタンダードを築くことが可能です。
企業DX担当者へ:「二階建てDX戦略」の構築
「インフラとしてのDCJPY」と「イノベーションとしてのJPYC」を組み合わせた「二階建てDX戦略」を構築し、バックオフィスDApps化を推進することで、全社的な「収益活動へのフルコミット」を実現する時が来ました。
よくある質問(FAQ)
「プログラマブルな円」とはどのような概念ですか?
日本円という強固な資産をスマートコントラクト(自動執行プログラム)に直結させる概念です。IoTデータや特定の契約条件が満たされた瞬間に決済が自律的に動く「動的な資産」へと進化します。JPYCのように規制準拠の電子決済手段がパブリックチェーン上に存在することで初めて実現する概念です。
JPYCとDCJPYが日本にもたらす3つの構造変化とは?
①スマートコントラクトによる「決済の自動執行」でバックオフィスのDApps化が実現、②DeFi需要等によるオンチェーン独自の「デジタル円金利」の誕生、③現実資産(RWA)市場を支える「トラストレスなDVP決済の実現」の3点です。2026年時点でRWAトークン市場は約360億ドル規模に拡大しており、円建て決済インフラとしてのJPYCの役割が増大しています。
JPYCとDCJPY、それぞれの役割の違いは何ですか?
JPYCはEthereum・Avalanche・Polygon・Kaia対応のパブリックチェーン型・ボトムアップ型のイノベーションエンジンで、DeFi・GameFi・個人送金に適しています。DCJPYは銀行預金裏付けのコンソーシアム型トップダウン型インフラで、大企業のB2B決済・ST決済に最適化されています。
なぜデジタル円が普及してもブロックチェーン理解が進まないと言われているのですか?
既存の銀行インフラが既に高性能であるため、「速さ・安さ」という表面的な利点だけでは、「トラストレスな自動実行」という本質的な価値が一般ユーザーから見えにくいためです。「自動支払いされる保険」「条件付きサプライチェーン決済」など、ユースケース中心の説明への転換が必要です。
公式・参考リンク
- JPYC株式会社「JPYC EX 大型アップデートのお知らせ」(2026年5月15日) — Kaia対応・発行上限緩和の公式発表
- JPYC株式会社「JPYCおよびJPYC EXを正式リリース」(2025年10月27日) — 電子決済手段としての正式発行開始
- JPYC EX 公式サービスページ(jpyc.co.jp) — 発行・償還プラットフォーム
- 大和総研「新たな決済手段として注目を集めるステーブルコインとは?」 — DVP決済・セキュリティトークンとの関係性を解説
- Netsujo「RWAとは?トークン化の仕組みと事業化までの5ステップ」 — RWA市場規模・日本の動向まとめ
- 金融庁:暗号資産・電子決済手段に関する制度整備(公式) — 改正資金決済法の根拠となる規制ページ
あわせて読みたい
信託型デジタル円とJPYCの共存関係を読み解く上で不可欠な一本
越境決済×JPYCのWeb3革新
デジタル円金利・DeFiの深層を掘り下げた姉妹記事
ゆうちょ銀行のDCJPY参入を詳しく解説
2020年から2025年10月正式発行までの経緯を年表形式で整理

コメント